
Es gibt eine Fülle von EV-Fertigungsstatistiken, verstreut über Pressemitteilungen der Branche, Prognosen von Forschungsinstituten und Regierungsdatensätze. Zusammen erzählen sie eine vollständige, dynamische Geschichte über Jahrzehnte. Diese Zahlen verwenden jedoch selten dieselben Definitionen. Produktionszahlen und Verkaufszahlen werden häufiger als nötig gleichgesetzt, obwohl sie unterschiedliche Ereignisse messen.
Dieser Leitfaden fasst die Zahlen in einer belegten Referenz zusammen: wo E-Autos gebaut werden, wer sie baut, was sie kosten und wo die Lieferkette das größte Risiko trägt. Jede Zahl unten verlinkt direkt zu ihrer Quelle, und wo glaubwürdige Datensätze voneinander abweichen, wird diese Abweichung gezeigt statt geglättet.
Wie dieser Artikel seine Daten belegt
Die Schlagzeilen stützen sich auf Tier-1- und Tier-2-Quellen: die IEA, ICCT, IFR, BloombergNEF, S&P Global Mobility, SNE Research, Oliver Wyman, Environmental Defense Fund und Unternehmensberichte. Marktgrößenprognosen, wo sie erscheinen, stammen von kommerziellen Marktforschungsunternehmen und enthalten eine Methodiknotiz, wo die Zahlen abweichen. Fachpresse wird für den Kontext genutzt, nie als einzige Quelle für eine zentrale Aussage.
Wie viele E-Autos werden produziert?
Die globale EV-Produktion ist schneller skaliert als fast jedes andere Industrieprodukt der modernen Geschichte. Die Welt baute fast 22 Millionen Elektroautos im Jahr 2025, ein Plus von mehr als 25 % gegenüber 2024, und allein auf China entfielen fast 75 % dieser Gesamtzahl, so der neueste Global EV Outlook der IEA. Dieser Anteil liegt über den rund 70 %, die China 2024 hielt.
Globale EV-Produktion im Zeitverlauf
Die IEA meldet die Produktion, der ICCT meldet die Verkäufe. Die beiden Werte weichen voneinander ab, daher sind die folgenden Zahlen als Produktion zu lesen, sofern nicht anders angegeben.
| Jahr | Globale EV-Produktion | Wachstum ggü. Vorjahr | Anmerkungen |
|---|---|---|---|
| 2018 | ~2,3 Millionen | , | Phase der frühen Adoption |
| 2020 | ~3,2 Millionen | +5% | Pandemiebedingt gebremstes Wachstum |
| 2022 | ~10,5 Millionen | +55% | Mainstream-Wendepunkt |
| 2023 | ~14 Millionen | +33% | IEA Global EV Outlook 2024 |
| 2024 | 17,3 Millionen | +25% | IEA Global EV Outlook 2025 |
| 2025 | ~22 Millionen | +25%+ | IEA GEVO 2026 |
| 2026 (Prognose) | ~23 Millionen | ~5% | IEA-Prognose: ca. 30 % der Pkw-Verkäufe |
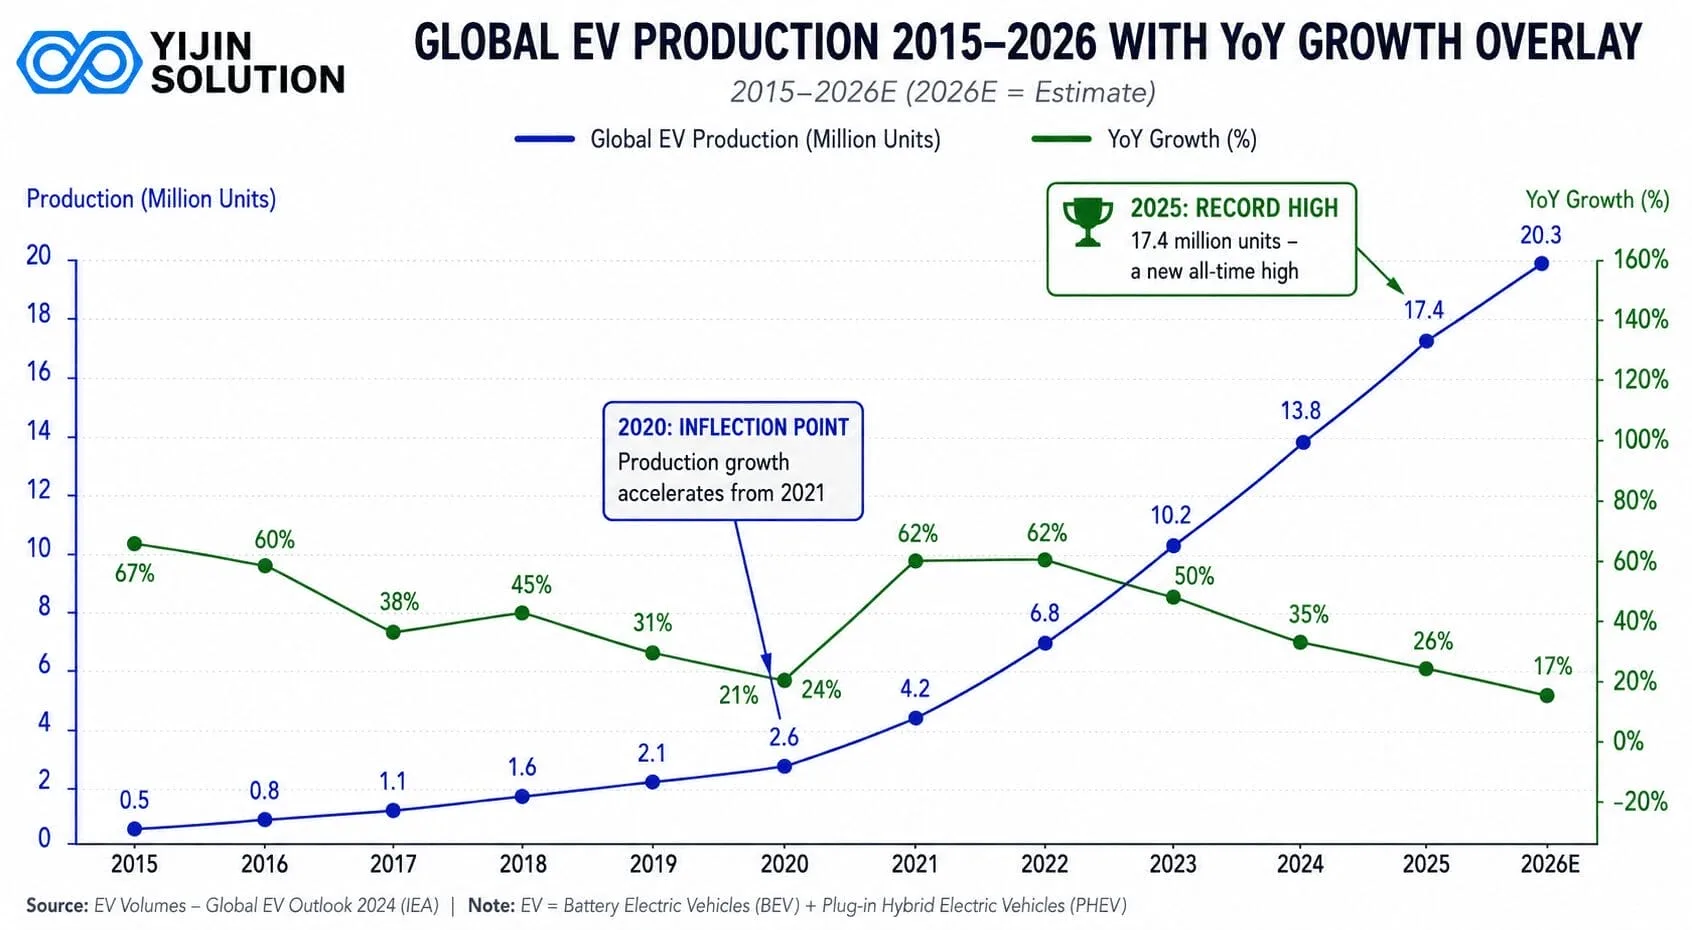
Quellen: IEA Global EV Outlook 2024, 2025 und 2026.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet.
Die Lücke zwischen Produktion und Absatz
Die IEA zählte fast 22 Millionen produzierte Elektroautos im Jahr 2025, während ihre eigene Absatzverfolgung die globalen Elektroauto-Verkäufe im selben Jahr auf knapp über 20 Millionen bezifferte. Diese Lücke zeigt sich am deutlichsten in Chinas Exportzahlen: Die Inlandsproduktion übertraf die Inlandsnachfrage 2025 um rund 20 %, weshalb sich die chinesischen EV-Exporte in diesem Jahr auf einen Rekordwert von mehr als 2,5 Millionen Fahrzeugen verdoppelten. Fazit: Wer eine Produktionszahl als Nachfragesignal liest, überschätzt den Markt möglicherweise deutlich.
BEV versus PHEV: Eine wachsende Kluft
Das Verhältnis von vollelektrischer zu Plug-in-Hybrid-Produktion bestimmt die Batterienachfrage stärker als jede andere einzelne Variable. Es verschiebt sich fast überall in Richtung BEV, außer in den Märkten mit dem dünnsten Ladenetz. Im ersten Halbjahr 2025 machten batterieelektrische Fahrzeuge rund 18 % der Neuzulassungen von leichten Nutzfahrzeugen gegenüber 9 % bei Plug-in-Hybriden auf den vom ICCT erfassten Märkten. Das bedeutet, dass BEVs PHEVs etwa im Verhältnis zwei zu eins übertreffen, wenn beide zusammen als “elektrisch” gezählt werden.”
Selbst innerhalb eines einzelnen Unternehmens zeigt sich das Muster: Der BEV-Absatz von BYD stieg 2025 um 27,9 %, während sein PHEV-Absatz um 7,9 % fiel – in einem Unternehmen, das beide Antriebe in etwa gleichem Umfang verkauft. Hybride leisten in Märkten mit dünner Ladeinfrastruktur noch Schwerarbeit, aber die Richtung ist eindeutig.
E-Auto-Fertigung nach Land
Investitionsankündigungen und tatsächlicher Produktionsanteil entwickeln sich seit zwei Jahren in entgegengesetzte Richtungen. Diese Lücke ist das Wichtigste, was man über die aktuelle Geografie der EV-Fertigung verstehen muss.
China: Die Fertigungs-Supermacht
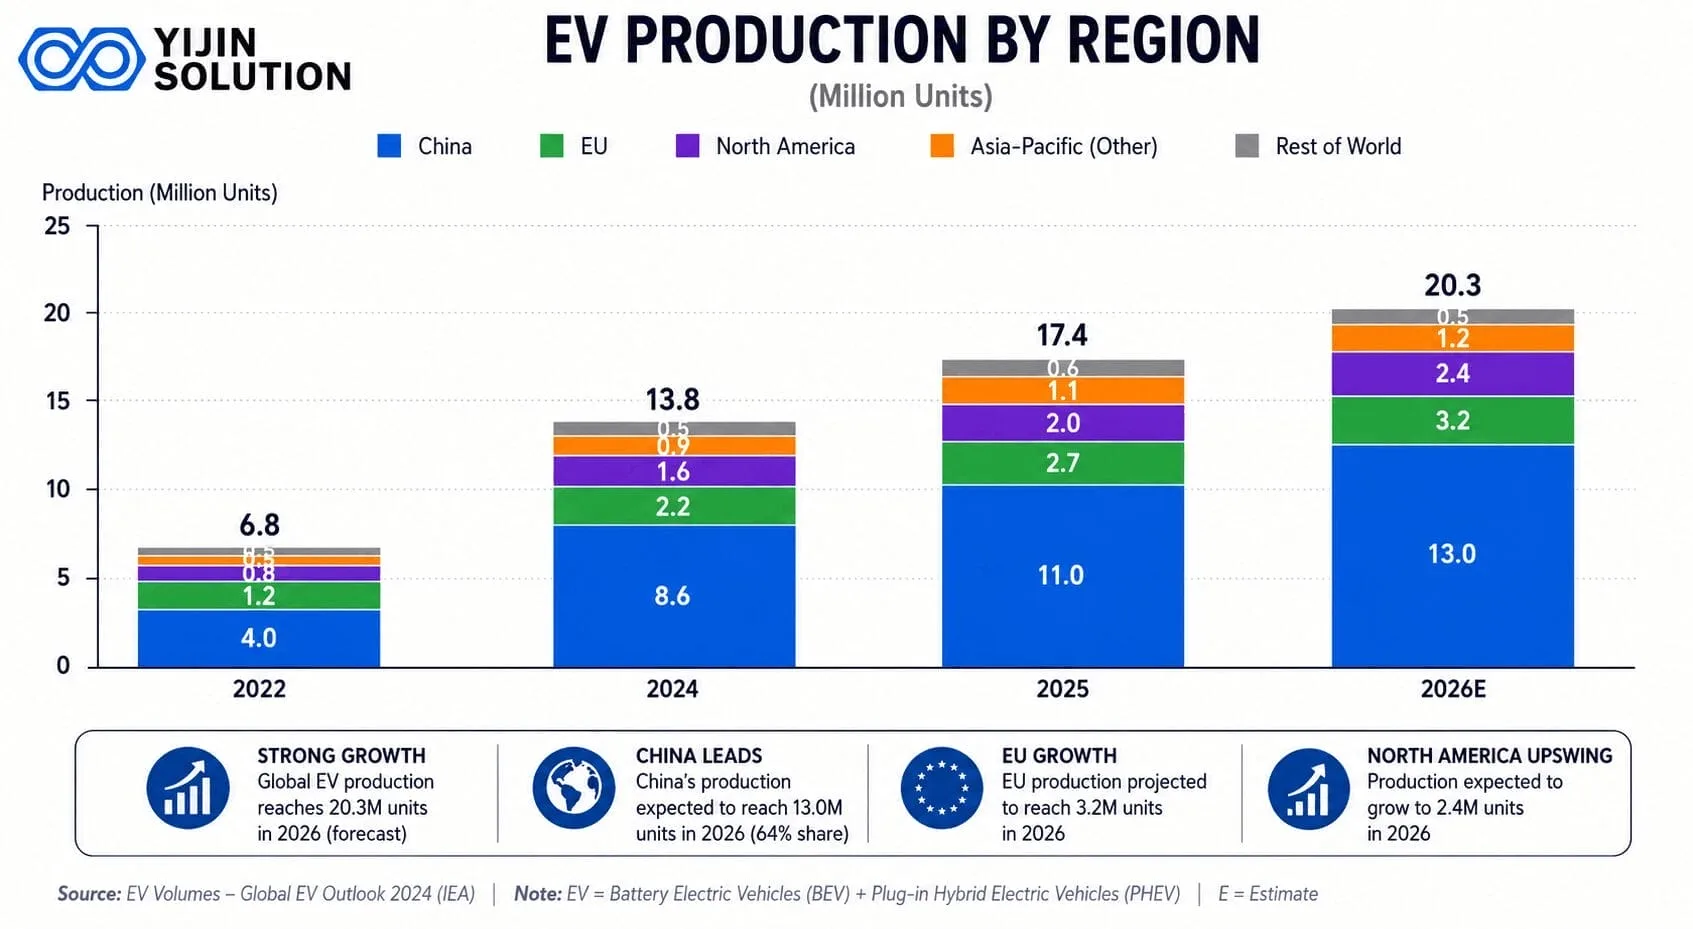
Chinas Vorsprung ist ein fünfzehnjähriger Startvorteil, der auf dem größten Inlandsmarkt für E-Autos der Welt aufbaut. Im Jahr 2025 baute China 16 Millionen Elektroautos, fast 75 % der weltweiten Produktion, und lieferte mehr als 80 % der weltweiten Batteriezellen obendrein. Die inländische Produktion lag 20 % über der inländischen Nachfrage – das ist der Mechanismus hinter dem oben beschriebenen Exportanstieg.
Die heimischen Hersteller des Landes setzen sich noch höhere Ziele: Die zehn größten chinesischen OEMs haben gemeinsam Auslandsabsatzziele von über 7 Millionen Fahrzeugen für 2026 angekündigt, fast doppelt so viel wie für 2025 angestrebt.
Yijin-Lösung betreibt sein Fertigungswerk in Shenzhen innerhalb dieses Produktionsökosystems und liefert Präzisionsteile an den Cluster, der den Großteil der weltweiten E-Autos baut.
Europa: Eine Batterieindustrie, die noch ihren Stand findet
Die Produktion in Europa blieb 2024 im Wesentlichen unverändert: Die Europäische Union baute 2,4 Millionen Elektroautos, eine Stagnation statt eines Rückgangs. Die Region versucht, ihre eigene Position in der Batterielieferkette zu etablieren. Northvolt, einst der am besten finanzierte Versuch des Kontinents, einen heimischen Batterie-Champion aufzubauen, Insolvenz in Schweden am 12. März 2025 beantragt. Dies folgt, nachdem mehr als 13 Milliarden US-Dollar an Schulden und Eigenkapital verbrannt wurden, ohne jemals die geplante Produktion im Flaggschiffwerk in Skellefteå zu erreichen. Die Vermögenswerte wurden noch im selben Jahr an das US-amerikanische Lithium-Schwefel-Unternehmen Lyten verkauft.
Der Gegensatz dazu ist Frankreichs Verkor, das den langsameren Weg mit einem einzigen Standort gewählt hat: Die Gigafactory in Dünkirchen war mit einer Produktion von rund 8 GWh einer letztendlichen Kapazität von 16 GWh Stand September 2025, genug für rund 300.000 Autos pro Jahr, sobald vollständig hochgefahren. Es ist eine kleinere Wette, aber eine lebendige, und der Unterschied zwischen den beiden Unternehmen ist im Grunde die Lektion, die Europas Batterieindustrie noch lernt.
Nordamerika: Rekordinvestitionen, sinkender Anteil
Nordamerika zeigt ein echtes Paradoxon, und es lohnt sich, damit zu sitzen, anstatt es zu schnell aufzulösen. Auf der einen Seite haben Hersteller kündigte 197,6 Milliarden US-Dollar Investitionen in die US-EV- und Batteriefertigung an im vergangenen Jahrzehnt, verteilt auf 229 verschiedene Projekte an 208 Standorten. Dabei sind 57 davon bereits in Produktion und unterstützen mehr als 50.000 Arbeitsplätze, über 100 weitere befinden sich im Bau.
Auf der anderen Seite die Der US-Anteil an der globalen EV-Produktion sank von 7 % im Jahr 2024 auf 5 % im Jahr 2025, so die ICCT. Sie führt den Rückgang darauf zurück, dass Automobilhersteller Investitionen zurückziehen und die Produktion verzögern, da sich das politische Umfeld verändert hat. Zugesagtes Geld und gehaltener Marktanteil sind, wie sich zeigt, zwei verschiedene Kurven.
Mexiko hingegen absorbiert die Differenz still. Mexikanische EV-Produktion 2024 verdoppelt auch wenn die US-Produktion zurückging, und rund 70 % dieser mexikanischen Produktion stammten von Herstellern mit Hauptsitz in den USA um die niedrigeren Fertigungskosten direkt hinter der Grenze zu nutzen.
Asien-Pazifik (ohne China): eine Diversifizierungsstrategie, noch kein Rivale
Die Produktion im übrigen asiatisch-pazifischen Raum stieg 2024 um 15 % auf rund 1 Million Elektroautos, angeführt überwiegend von etablierten japanischen und koreanischen Herstellern statt von Neueinsteigern. Das ist echtes Wachstum, liest sich aber eher als Diversifizierung der Lieferkette denn als echte Herausforderung für Chinas Position: Die Region nimmt weiterhin weit mehr in China gebaute E-Autos ab, als sie selbst herstellt.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet.
Top-EV-Hersteller
BYD überholt Tesla
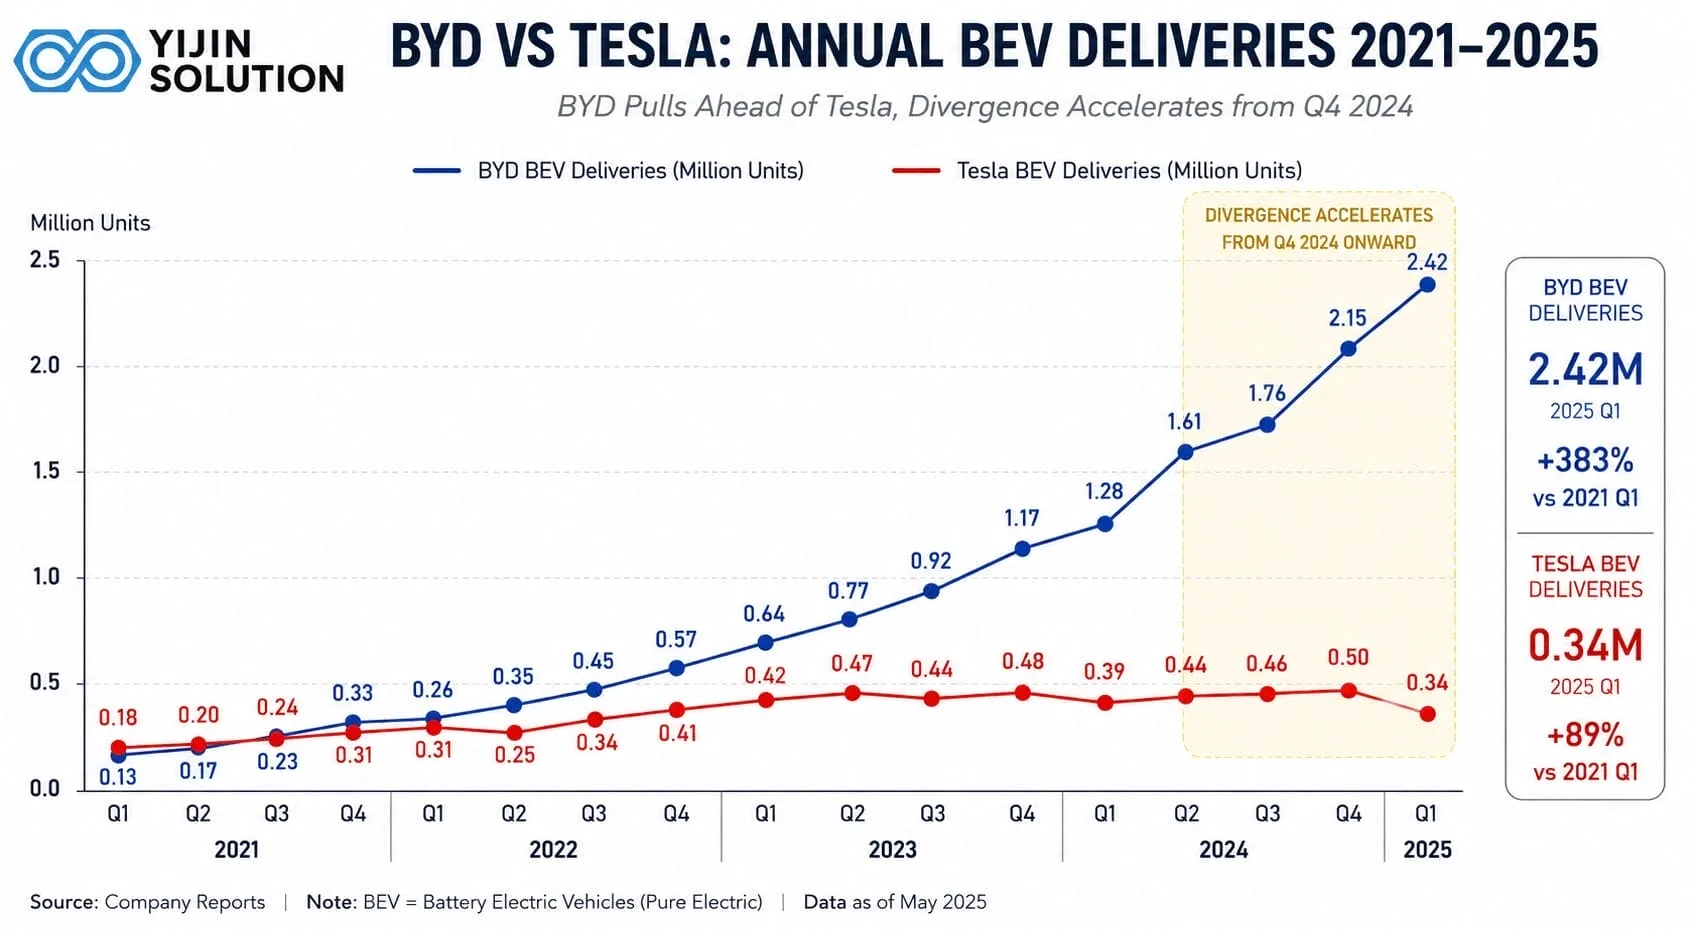
BYD schloss 2025 mit 2.254.714 verkauften batterieelektrischen Fahrzeugen ab, ein Plus von 27,9 % gegenüber 2024, gegenüber Teslas 1.636.129, einem Rückgang von rund 9 % im Jahresvergleich. Damit ist es das zweite Jahr in Folge mit Wachstum für BYD gegenüber dem zweiten Jahr in Folge mit Rückgang für Tesla.
| Metrisch | BYD 2025 | Tesla 2025 | Veränderung ggü. Vorjahr |
|---|---|---|---|
| Verkaufte batterieelektrische Fahrzeuge | 2,254,714 | 1,636,129 | BYD +27,9 % / Tesla: ca. -9 % |
| Gesamte NEV-Verkäufe (inkl. PHEV) | 4,550,036 | 1.636.129 (nur BEV) | , |
| BEV-Absatz im Ausland | Über 1 Million, erstmals | , | +150 % im Jahresvergleich |
Quellen: Unternehmensangaben von BYD und Tesla, via Electrek, Januar 2026.
Wissenswert für alle, die anhand dieser Zahlen ein Modell erstellen: Die Aufteilung von BYD in BEV und PHEV hat sich verschoben zu etwa 50/50 zum ersten Mal, wobei die PHEV-Verkäufe tatsächlich um 7,9 % zurückgingen, obwohl das Gesamtvolumen des Unternehmens wuchs, was etwas darüber aussagt, wohin der eigene Produktmix unabhängig von der Entwicklung des Gesamtmarkts steuert.
Fertigung von EV-Batterien
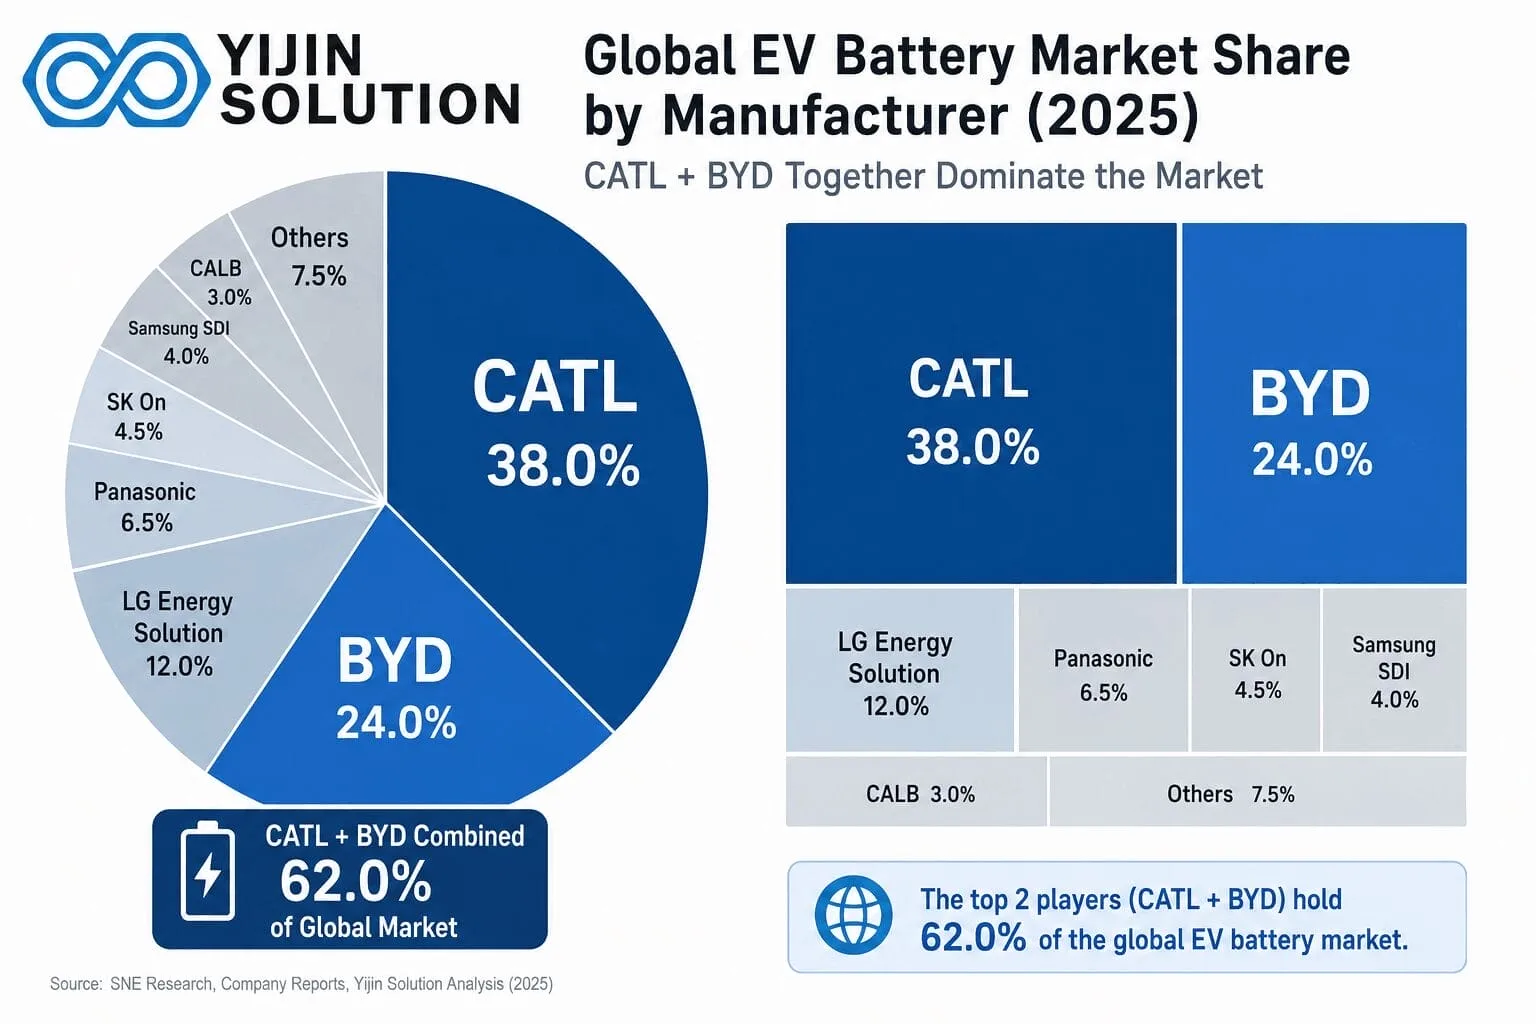
Die Batterie bleibt der größte Kostenfaktor in einem E-Auto und das umkämpfteste Fertigungssegment der Branche. Zwei Fakten bestimmen alles Weitere in diesem Abschnitt: CATL und BYD halten zusammen deutlich mehr als die Hälfte der weltweiten Installationen, und der Preis der zugrunde liegenden Zellen sinkt weiter, selbst wenn die Metallkosten steigen.
Batterieproduktion: Wer stellt sie her
| Rang | Unternehmen | Land | Anteil 2025 | Installationen (GWh) | YoY |
|---|---|---|---|---|---|
| 1 | CATL | China | 39.2% | 464.7 | +35.7% |
| 2 | BYD (FinDreams) | China | 16.4% | 194.8 | +27.7% |
| 3 | LG Energy Solution | Südkorea | 9.2% | 108.8 | +11.3% |
| 4 | CALB | China | 5.3% | 62.8 | , |
| 5 | Gotion High-Tech | China | 4.5% | 53.5 | +82.5% |
| 6 | SK On | Südkorea | 3.7% | 44.5 | , |
Quelle: SNE Research, über CnEVPost, Februar 2026 (Daten für das Gesamtjahr 2025).
CATL und BYD kontrollieren zusammen 55,6 % der weltweiten Batterieinstallationen, und allein CATL hat seinen Anteil seit 2023 jedes Jahr gesteigert, von 38,0 % im Jahr 2024 auf 39,2 % im Jahr 2025. Die weltweiten Installationen überschritten in diesem Jahr 1.187 GWh, ein Plus von 31,7 % gegenüber 2024 und das erste Mal, dass die Branche diese Marke erreicht hat.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: Unternehmensberichte, Statista, Electrive, IEA GEVO 2026, CKGSB, Contrary Research.
Preise für Batteriepacks
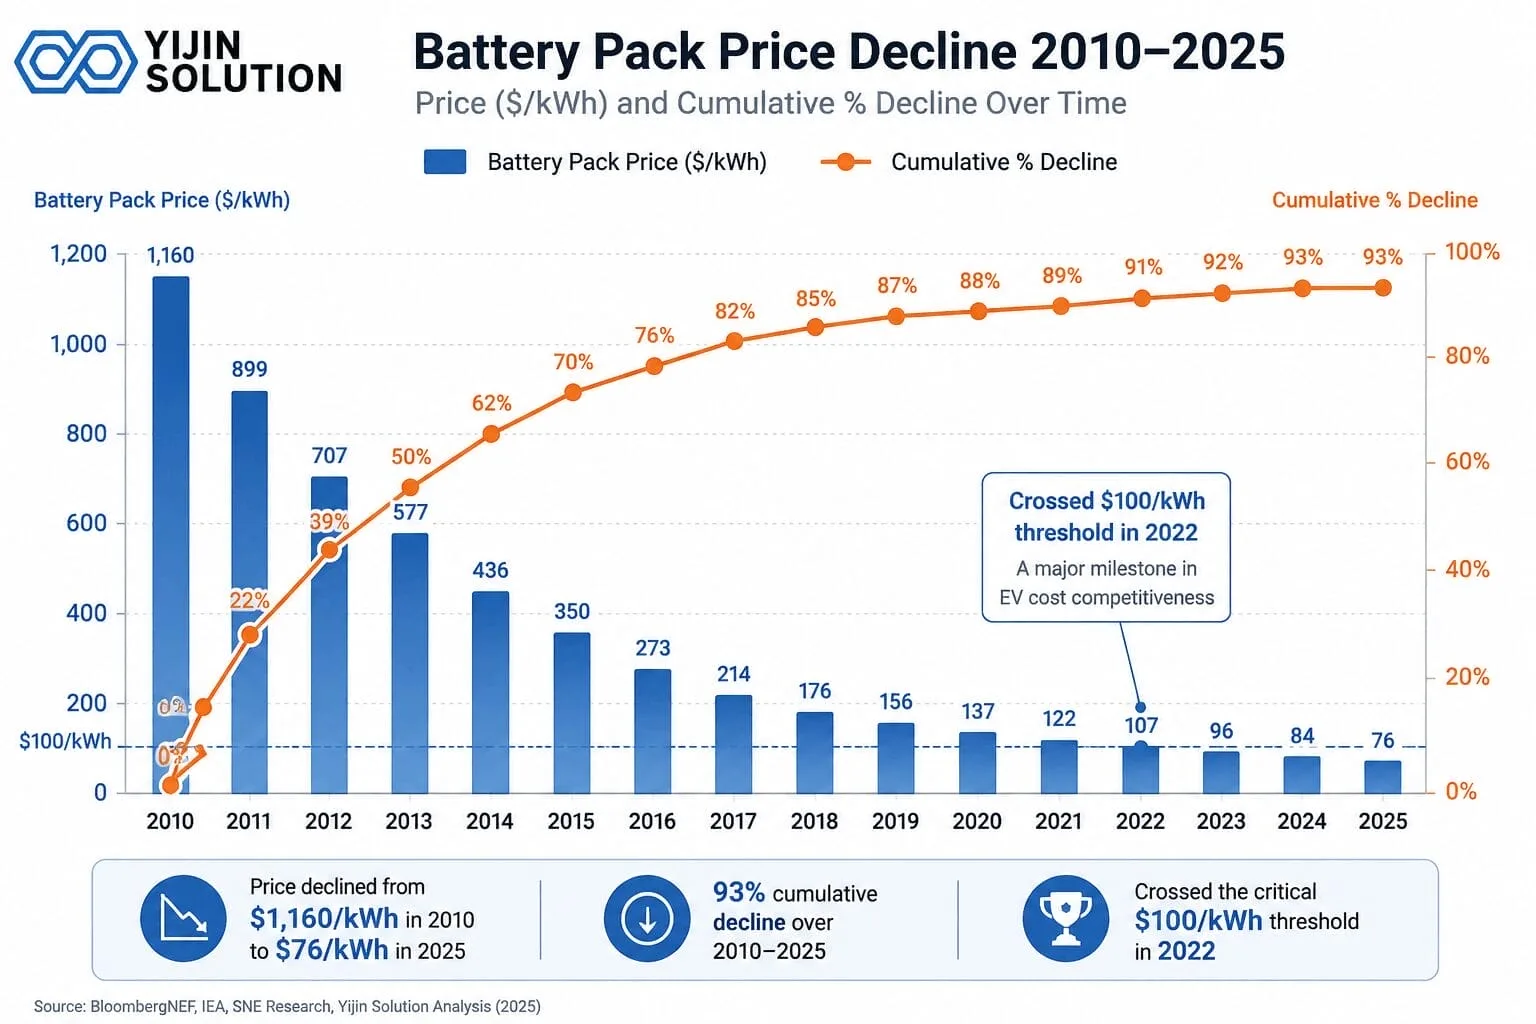
Sinkende Batteriepreise sind der stärkste strukturelle Treiber der E-Mobilität, und 2025 blieb dieser Trend trotz eines echten Gegenwinds intakt. Der globale Durchschnittspreis pro Batteriepaket fiel auf 108 US-Dollar pro Kilowattstunde, ein Rückgang von 8 % gegenüber 2024 und 93 % unter dem Niveau von 2010, laut der jährlichen Umfrage von BloombergNEF. Was diese Zahl beeindruckender macht, als sie zunächst aussieht: Die Kobalt- und Lithiumpreise stiegen beide im Jahr 2025, Kobalt stark, nachdem die Demokratische Republik Kongo Exportquoten eingeführt hatte, und die Branche absorbierte den Schock durch LFP-Einführung, langfristige Verträge und Absicherung, anstatt ihn weiterzugeben.
| Segment / Region | Durchschnittspreis 2025 | Änderung am 2024 |
|---|---|---|
| Globaler Durchschnitt (alle Segmente) | 108 $/kWh | -8% |
| Chinas Durchschnitt | 84 $/kWh | -13% |
| Nordamerika (vs. China) | +44% | -4% |
| Europa (vs. China) | +56% | -8% |
| Speziell BEV-Batteriepakete | 99 $/kWh | 2. Jahr unter 100 USD/kWh |
| LFP-Chemie (alle Segmente) | 81 $/kWh | , |
| NMC-Chemie (alle Segmente) | 128 $/kWh | , |
| Stationäre Speicher | 70 US$/kWh, erstmals günstigstes Segment | -45% |
Quelle: BloombergNEF, 2025 Lithium-Ion Battery Price Survey, veröffentlicht am 9. Dezember 2025.
Preisparität zwischen E-Autos und Verbrennern, bezogen auf den Listenpreis, gibt es real in China und bisher nirgendwo sonst. Diese Unterscheidung ist wichtiger als die Schlagzeile, denn “Parität” wird in der Branchenberichterstattung locker verwendet, ohne dass jemand angibt, auf welcher Basis sie gemeint ist.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: BloombergNEF 2025 Battery Price Survey.
Batterieüberkapazität und der Aufbau der Gigafactory
Überkapazitäten wirken in beide Richtungen: Sie haben es der Branche ermöglicht, die Metallpreisschocks 2025 ohne Preiserhöhungen zu verkraften, und sie sind auch der Grund, warum Northvolt und einige andere nicht überlebt haben. Die Gigafactory-Bewertung von Benchmark Minerals zählt mehr als 240 Gigafabriken weltweit in Betrieb, eine Zahl, die bis 2030 voraussichtlich 400 erreichen wird, bei einer kombinierten Pipeline-Kapazität von rund neun Terawattstunden. Diese Gigafactory-Zahl ist eine Momentaufnahme und keine feste Größe; Benchmark aktualisiert sie, sobald neue Werke ans Netz gehen.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Automatisierung und Robotik in der EV-Fertigung
Roboter stehen im Zentrum sowohl der EV-Qualität als auch der EV-Kosten. Sie sind die direkte Antwort auf die Lohnkostenlücke.
Weltweiter Robotereinsatz
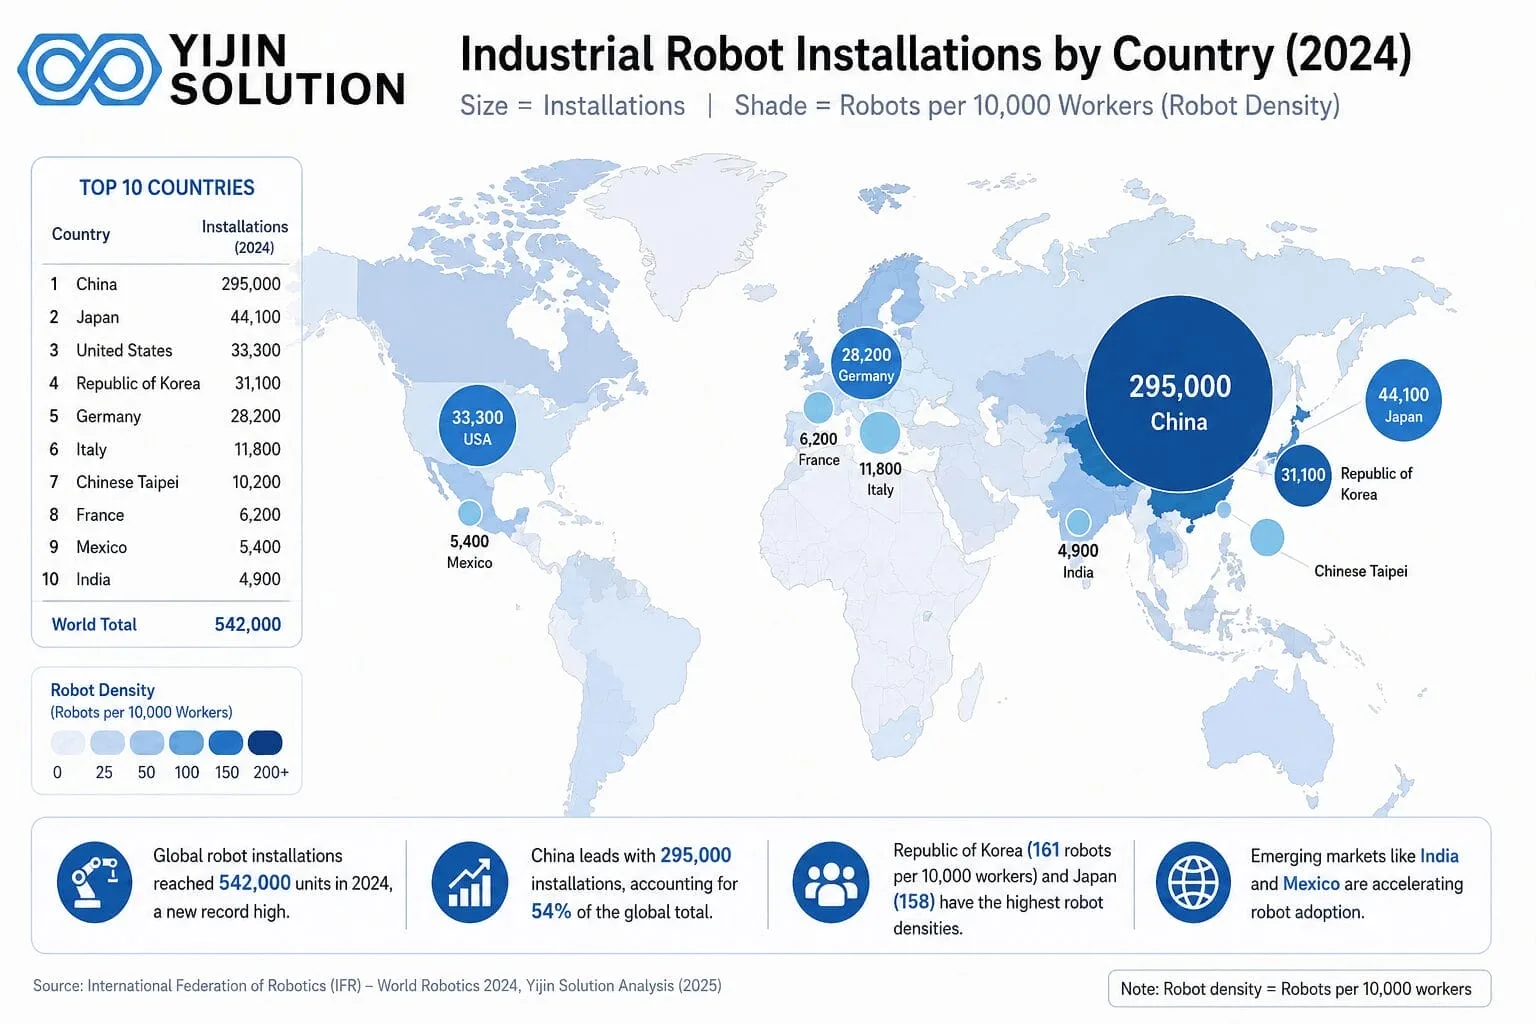
542.000 Industrieroboter wurden 2024 weltweit installiert, der zweithöchste Jahreswert aller Zeiten und mehr als das Doppelte des Werts ein Jahrzehnt zuvor. Der weltweite Betriebsbestand erreichte insgesamt 4,664 Millionen Einheiten, ein Plus von 9 % gegenüber dem Vorjahr, und die IFR erwartet 575.000 Neuinstallationen im Jahr 2025 und mehr als 700.000 bis 2028.
Chinas Robotik-Dominanz
China installiert und baut zunehmend auch eigene Roboter. Das Land installierte 2024 295.000 Einheiten, ein Rekord und 54 % der globalen Nachfrage, und erstmals verkauften sich in China hergestellte Roboter im Inland besser als ausländische Anbieter, mit einem inländischen Anteil von 57 %, gegenüber etwa 28 % vor einem Jahrzehnt. Der operative Bestand Chinas überschritt 2024 die Marke von 2 Millionen Einheiten, der größte aller Länder.
Automobilspezifische Automatisierung in den USA
Das Bild in den USA ist gemischter, als die übliche Darstellung der heimischen Industrie vermuten lässt. Amerikanische Autohersteller installierten 13.700 Industrieroboter im Jahr 2024, plus 10,7 % gegenüber dem Vorjahr, und die Automobilindustrie macht inzwischen rund 40 % aller neuen US-Industrieroboterinstallationen aus.
Speziell zur Roboterdichte: Die US-Autoindustrie liegt weltweit auf Platz fünf, gleichauf mit Japan und Deutschland – wirklich stark. Doch diese Stärke konzentriert sich auf einen Sektor: Über das verarbeitende Gewerbe insgesamt betrachtet, liegt die USA bei der Roboterdichte weltweit nur auf Platz zehn, und die meisten der installierten Roboter sind importiert statt im Inland gebaut.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: IFR World Robotics 2025, IFR-Pressemitteilungen (2025 bis 2026).
Fertigungskosten und Arbeitskräfte
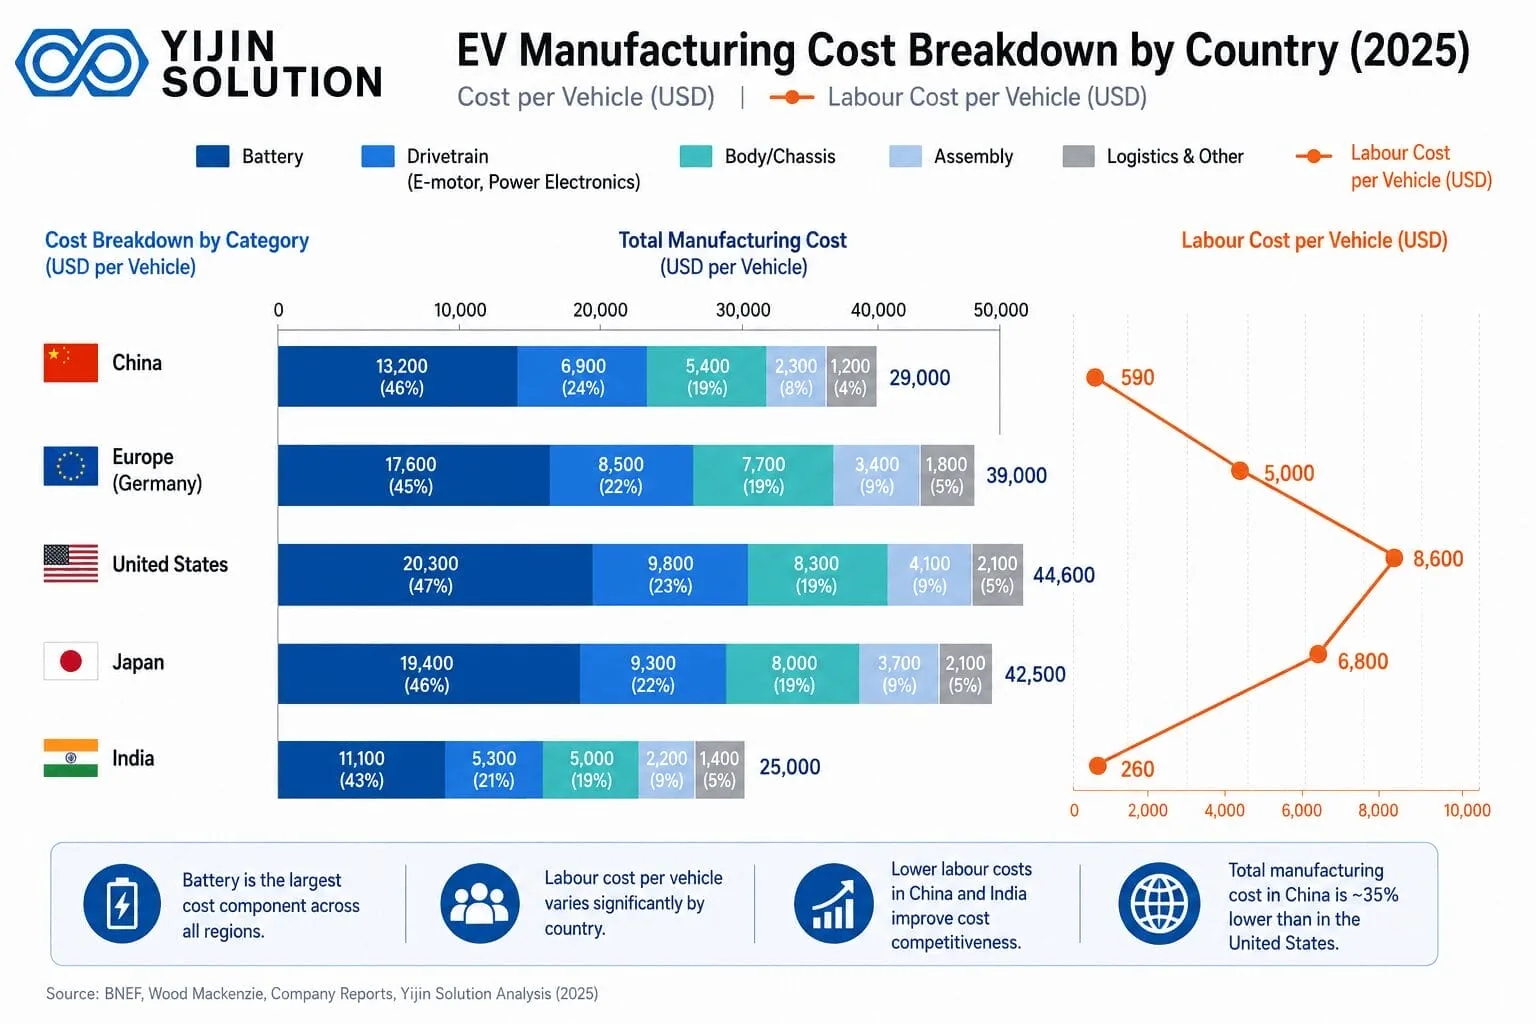
Die Arbeitskostendifferenz erklärt die geografische Konzentration direkter als jeder Zolltarif. Die Analyse von Oliver Wyman aus dem Jahr 2025 zu mehr als 250 Montagewerken weltweit ergab Chinesische Hersteller bei 585 $ Arbeitskosten pro Fahrzeug gegenüber 2.232 US-Dollar bei europäischen Premiummarken wie Mercedes-Benz, BMW und Audi, eine Differenz von fast 1.700 US-Dollar pro Fahrzeug.
Etablierte Hersteller aus den USA, Europa und Asien lagen dazwischen bei 880 US-Dollar pro Fahrzeug, während reine EV-Hersteller – eine Gruppe, zu der auch Tesla gehört – tatsächlich über dem Durchschnitt der etablierten Hersteller lagen, bei 1.660 US-Dollar pro Fahrzeug, belastet durch geringere Produktionsvolumina statt durch höhere Löhne.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: Thunder Said Energy, Caresoft Global, Oliver Wyman 2025, McKinsey, BloombergNEF.
| Erwähnenswert China ist nicht mehr der einzige günstigste Ort, um ein Auto zu bauen. Die eigene Analyse von Oliver Wyman nennt Marokko, Rumänien und Mexiko als neue Niedrigkosten-Standorte, unterbietet China bei reinen Lohnkosten, auch wenn China die größere und stärker integrierte Fertigungsbasis bleibt. |
|---|
Investitionen in die E-Auto-Fertigung und Belegschaft
US-Investitionen und Arbeitsplätze
Rekordverdächtige Investitionsankündigungen stehen neben einem sinkenden US-Produktionsanteil, und beides trifft gleichzeitig zu. Hersteller haben in den vergangenen zehn Jahren 197,6 Milliarden US-Dollar in die US-Fertigung von E-Autos und E-Auto-Batterien angekündigt, verteilt auf 229 einzelne Investitionen an 208 Standorten, die direkt 194.600 angekündigte Arbeitsplätze stützen und potenziell weitere 826.000 indirekt.
Bis Ende 2024 waren 57 dieser Projekte bereits in Produktion und stützten mehr als 50.000 Arbeitsplätze, mit über 100 weiteren im Bau, wobei 69 % der angekündigten Projekte inzwischen konkrete Ergebnisse vorweisen statt nur auf dem Papier zu stehen.
| Staat | Investition | Angekündigte Aufträge |
|---|---|---|
| Georgien | 26,4 Mrd. US-Dollar | 31,600 |
| Michigan | 22,2 Mrd. US-Dollar | 21,500 |
| North Carolina | 20,2 Mrd. US-Dollar | 15,600 |
| Tennessee | 17,5 Mrd. US-Dollar | 20,200 |
| Nevada | 16,5 Mrd. US-Dollar | 12,900 |
Quelle: Environmental Defense Fund und WSP USA, U.S. Electric Vehicle Manufacturing Investments and Jobs, veröffentlicht im Januar 2025 (Daten bis Ende 2024).
| Datenhonestität: angekündigt ist nicht gleich umgesetzt Die Zahl von 197,6 Milliarden US-Dollar ist kumulierte angekündigte Investition, nicht bestätigte Ausgaben. Die eigene Nachverfolgung von EDF zeigt, dass 69 % der Projekte die Produktion oder den Bau erreicht haben, was bedeutet, dass etwa drei von zehn noch im Ankündigungsstadium sind. Behandeln Sie angekündigte und umgesetzte Kapazität als zwei separate Zahlen, insbesondere angesichts der Tatsache, dass viele EV-bezogene Ankündigungen seit Ende 2024 zurückgefahren oder verzögert wurden. |
|---|
EU und Deutschland: Ein Arbeitskräftewandel unter stärkerer Belastung als prognostiziert
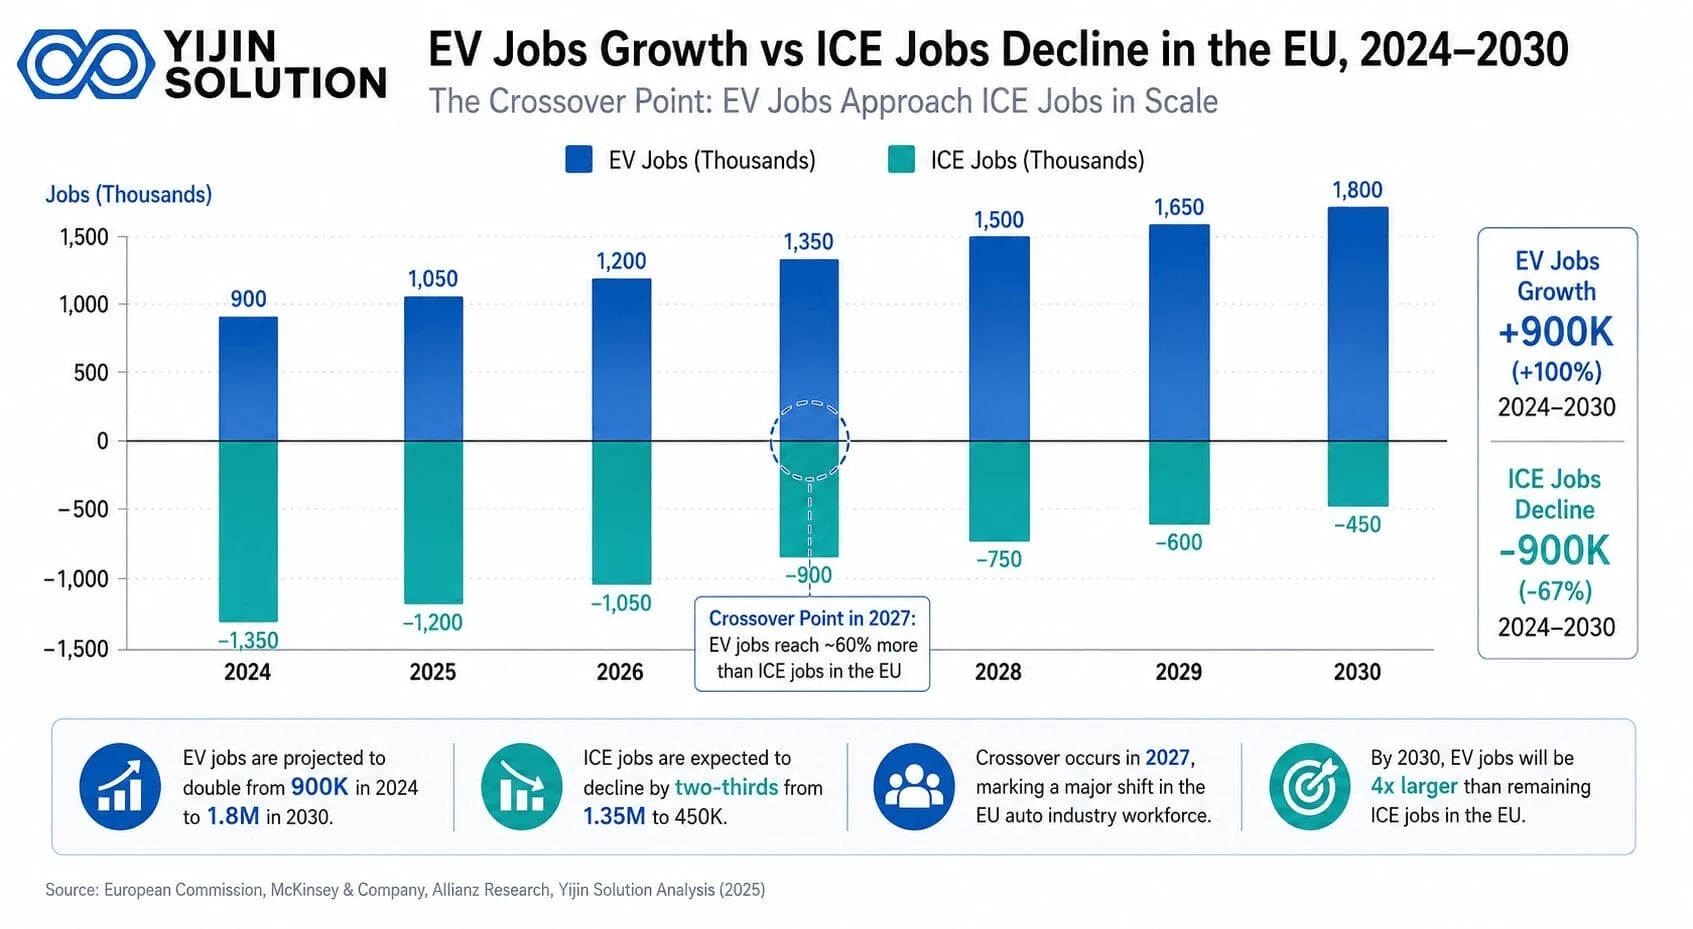
Dies ist der Abschnitt, in dem die meistzitierten älteren Prognosen schlecht gealtert sind. Daher lohnt es sich, dies klar zu sagen, anstatt sie zu wiederholen. Mehrjährige Modellrechnungen prognostizierten einst, dass die Beschäftigung in der EU-Automobilindustrie bis 2030 etwa auf das Dreifache steigen würde, da Arbeitsplätze im EV-Sektor die Verluste bei Verbrennungsmotoren überwiegen.
Die Realität von 2024 bis 2026 war deutlich härter. Die vier größten deutschen Automobilzulieferer, Bosch, ZF Friedrichshafen, Continental und Schaeffler kündigten zusammen allein 2024 insgesamt 54.000 Stellenstreichungen an. Eine Zahl, die CLEPA als Rekord bezeichnet, der die Pandemiejahre zusammengenommen übertrifft.
Volkswagen bestätigte separat Pläne, bis 2030 mehr als 35.000 seiner rund 295.000 deutschen Arbeitsplätze abzubauen. Es ist zudem das erste Mal in der Unternehmensgeschichte, dass das Unternehmen eine langjährige Beschäftigungsgarantie zurücknimmt.
Eine von CLEPA in Auftrag gegebene PwC-Studie belegt den zugrunde liegenden Mechanismus mit Zahlen: Sie prognostiziert 359.000 Arbeitsplätze in der europäischen Verbrenner-Antriebsfertigung entfallen zwischen 2030 und 2035. Darin wird gewarnt, dass bei einem strikten Übergang nur zu Elektrofahrzeugen 84 % der derzeitigen 600.000 Arbeitsplätze im Verbrennungsantriebsstrang wegfallen.
Die rund 226.000 neuen Stellen im Bereich E-Antrieb, die entstehen, gleichen das nicht annähernd aus, sodass ein prognostiziertes Nettoverlust von rund 275.000 Arbeitsplätzen noch bevor breitere Lieferketteneffekte berücksichtigt werden. Das ist ein deutlich anderes Bild als die Darstellung “EV-Jobs werden sich in etwa verdreifachen”, die einige Jahre zuvor kursierte, und es ist das Bild, das jetzt verwendet werden sollte.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: EDF, Atlas Policy Institute, WRI, ManpowerGroup, ICCT, NGA, DTO Research, Rhodium Group.
EV-Komponenten und Präzisionsfertigung
Unter den OEM-Absatzzahlen liegt die Lieferkette, die die Teile tatsächlich fertigt, und drei Stränge ziehen sich hindurch: steigende CNC-Nachfrage durch die Komplexität des Antriebsstrangs, der Wandel zum Gigacasting und ein Markt für Präzisionsteile, der im Gleichschritt mit der Komplexität von EV-Antriebssträngen wächst.
CNC-Bearbeitung in der EV-Fertigung
EV-Design-Trends treiben die Nachfrage nach mehrachsiger CNC-Bearbeitung direkt an. Denn Leichtbau und die Konsolidierung von Bauteilen erhöhen die Bauteilkomplexität, während die Gesamtzahl der Bauteile sinkt. Mordor Intelligence beziffert den globalen CNC-Markt auf 107,59 Mrd. USD im Jahr 2025, Wachstum auf 165,95 Mrd. USD bis 2031 bei einer CAGR von 7,32 %. Bezeichnend ist, dass die Automobilbranche bereits der größte einzelne Abnehmer ist und 31,11 % der Ausgaben im Jahr 2025 auf sich vereint.
Der Grund zeigt sich in den Toleranzen: EV-Batteriegehäuse, Motorgehäuse und Wechselrichter-Kühlkörper benötigen eine Genauigkeit von ±0,05 mm über zusammengesetzte Kurven – eine Spezifikation, die nur simultane 5-Achs-Plattformen zuverlässig erfüllen, weshalb 5-Achs-Kapazität branchenweit weiterhin Anteile von einfacheren 3-Achs-Linien übernimmt.
| Hinweis zu den Marktzahlen für CNC-Bearbeitung Berichte zur CNC-Marktgröße werden fast monatlich aktualisiert. Mordors eigene Zahl verschob sich zwischen den Berichtsrevisionen von 107,59 Mrd. USD (2025) auf 116,57 Mrd. USD (2026). Jede einzelne Zahl zur CNC-Marktgröße liest man am besten als Momentaufnahme und nicht als feste Größe. |
|---|
Druckguss und der Wandel zum Gigacasting
Das Gigacasting ist wohl die disruptivste Prozessänderung in der Automobilfertigung seit dem Fließband, denn es reduziert die Teilezahl grundlegend, statt sie nur am Rand zu verringern.
Ein einziges Gussteil kann ersetzen zahlreiche gestanzte und geschweißte Teile, wodurch die Roboterzahl und die Schweißpunktzahl auf einer gegebenen Linie entsprechend reduziert werden. Teslas eigener Model-Y-Rahmenguss soll die Strukturkosten durch diese Konsolidierung um rund 40 % gesenkt haben.
Die Marktgrößenschätzungen für Gigacasting gehen tatsächlich weit auseinander, was für jeden, der eine einzelne Zahl zitiert, erwähnenswert ist. Roots Analysis beziffert den Markt auf 1,52 Mrd. USD im Jahr 2025, Anstieg auf 7,04 Mrd. USD bis 2035 bei einer CAGR von 16,58 %, während andere Marktforschungsunternehmen, die dieselbe zugrunde liegende Technologie verfolgen, den Umsatz für 2025 je nach Umfang (nur Pressen, versus Werkzeuge, versus das komplette Gießzellen-Paket) zwischen 160 Millionen und 3,4 Milliarden US-Dollar ansetzen.
Die Richtung ist unbestritten. Die genaue Zahl hängt vom Umfang ab, daher ist die Segmentierung genauso wichtig wie die Zahl.
Markt für Präzisionsteile
Das Wachstum bei Präzisionsteilen folgt eng der Komplexität des EV-Antriebsstrangs: EVs verwenden insgesamt weniger Teile als Verbrennerfahrzeuge, aber jedes Teil hat engere Toleranzanforderungen. Innerhalb dieses Marktes halten CNC-Betriebe bereits 78,9 % der Präzisionszerspanung, laut der Bewertung von Grand View Research aus dem Jahr 2025, wobei das Fräsen die größte einzelne Bearbeitungsart und die Automobilbranche das größte Endverbrauchssegment ist.
Diese Kombination ist das klarste strukturelle Signal dafür, dass die EV-Fertigung die Nachfrage nach Präzisionsteilen in Richtung mehrachsiger, geschlossener Bearbeitung zieht und nicht davon weg.
Yijin Solution bietet CNC-Bearbeitung und Hochdruck-Druckguss für präzise EV-Komponenten, von Antriebsstranggehäusen und Batteriegehäusen bis hin zu Strukturgussteilen.
EV-Fertigungskosten und der China-Vorteil
Der Batterieanteil von rund 50 % am EV-Wert ist der zentrale Kostenfaktor in dieser gesamten Branche, und die Batteriekostendifferenz zwischen China und dem Westen ist der Hauptgrund dafür, dass die Fertigungskonzentration fortbesteht.
Das Benchmarking von McKinsey beziffert in China gefertigte LFP-Packs auf rund 64 EUR pro kWh gegenüber 82 EUR/kWh für NMC-Akkus, was einen Kostenvorteil von 2.000 EUR bis 4.000 EUR pro Fahrzeug für in China gebaute Mittelklassewagen gegenüber vergleichbaren westlich gefertigten Modellen bedeutet.
Chinesische OEMs erreichen dies teils über die Wahl der Zellchemie und teils über die Reduzierung der Teilezahl und günstigere Komponentenbeschaffung, und McKinsey stellte fest, dass der daraus resultierende Kostenvorteil bei vergleichbarer Batteriekapazität auf Like-for-like-Basis bis zu 40 % erreichen kann.
| Wissenswert Die Beschaffung von Batteriezellen außerhalb Chinas für eine widerstandsfähigere Lieferkette bringt einen realen, quantifizierten Aufpreis mit sich. McKinsey schätzt, dass Komponenten aus Europa, Japan oder Südkorea 15 % bis 30 % teurer sind als das chinesische Äquivalent, bedingt durch höhere Energie- und Arbeitskosten, geringere Skaleneffekte und teurere Rohstoffe. Dieser Aufpreis ist der explizite Preis der Diversifizierung, kein Rundungsfehler. |
|---|
Kritische Rohstoffe und die Batterielieferkette
Kritische Rohstoffe verbinden alles oben Genannte miteinander: Batteriepreis, Zellkapazität und Gigafactory-Wirtschaftlichkeit lassen sich alle auf Lithium, Kobalt, Nickel und Graphit zurückführen. Die Nachfrage nach diesen Materialien ist 2024 erneut stark gestiegen, mit Lithiumnachfrage steigt um fast 30 %, weit vor dem jährlichen Wachstum von rund 10 % in den 2010er-Jahren, während Nickel, Kobalt, Grafit und Seltene Erden um 6 bis 8 % zulegten, so der Critical Minerals Outlook der IEA. Energieanwendungen, allen voran E-Autos, trieben die überwiegende Mehrheit dieses Wachstums an.
Der neueste Datenpunkt, der zum Nachdenken anregt: Die globale Fertigungskapazität für Lithium-Ionen-Batterien hat überschritten 4 Terawattstunden bis Ende 2025, rund 30 % mehr als 2024, doch China macht noch immer über 80 % dieser globalen Gesamtsumme aus, während die EU und die USA jeweils nur 6 bis 7 % halten. Kapazitäten werden überall ausgebaut; die Konzentration nimmt nicht annähernd so schnell ab, wie die Kapazitäten wachsen.
Die Rechnung für die Batterierohstoffe
Die jährliche Metallrechnung für verkaufte Batterien zeigt genau, wo der Kostendruck derzeit liegt. Die Rohstoffrechnung 2025 für Lithium, Kobalt, Nickel, Graphit und Mangan in EV-Batterien belief sich auf 15,8 Mrd. USD, ein Anstieg von 13 % gegenüber 2024, noch etwa die Hälfte des außergewöhnlichen Höchststands von 2022, aber eindeutig wieder steigend.
Kobalt war dafür maßgeblich verantwortlich: Die Preise stiegen, nachdem die Demokratische Republik Kongo Exportquoten eingeführt hatte, und der Anteil von Kobalt am Index stieg auf mehr als 14 % (2,4 Mrd. USD) und damit fast wieder auf seinen Rekordwert von 2022 – trotz jahrelanger Bemühungen der Automobilhersteller, Kobalt gezielt aus ihren Zellchemien herauszureduzieren. Nickel erreichte ebenfalls einen Meilenstein: Der Wert des enthaltenen Nickels in EV-Batterien überstieg 2025 erstmals auf Jahresbasis 6 Mrd. USD.
Emissionen in der Fertigung und CO₂-Breakeven
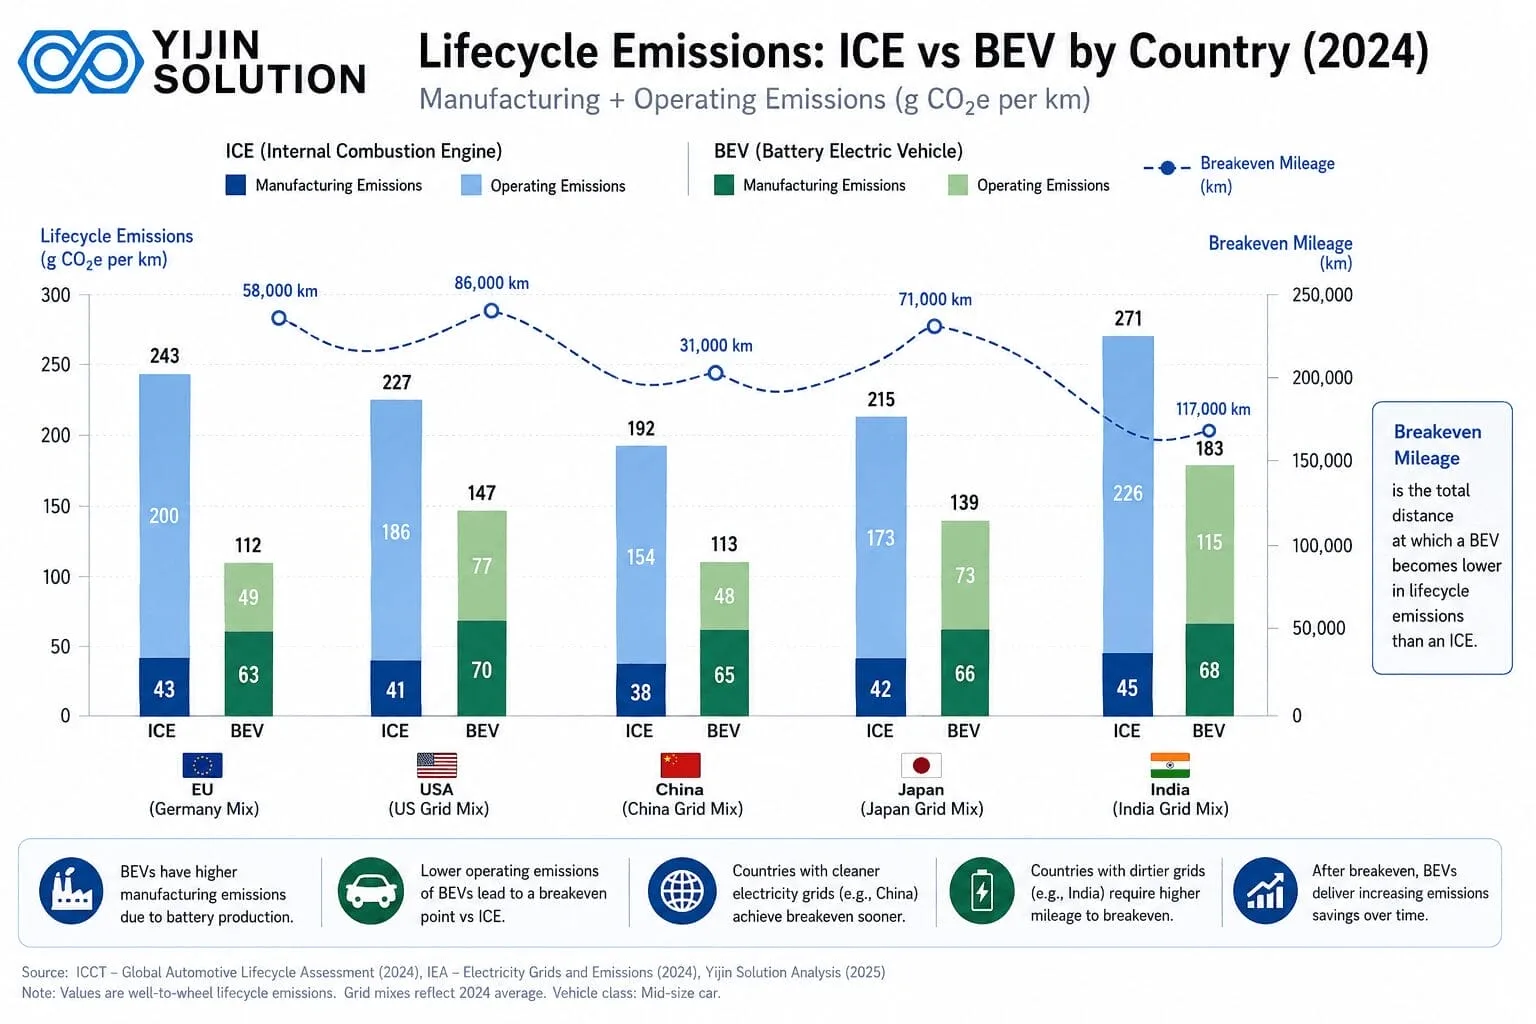
BEVs starten mit einer Fertigungsschuld an CO₂, hauptsächlich aus der Batterieproduktion, und zahlen sie im Betrieb zurück. Wie schnell diese Schuld zurückgezahlt wird, hängt ganz davon ab, wo das Auto gebaut und wo es gefahren wird, und die Bandbreite ist groß genug, um die Antwort auf “ist dieses Auto wirklich umweltfreundlicher” allein aufgrund der Geografie zu verändern.
Die Lebenszyklusanalyse von BloombergNEF ergab, dass der Break-even-Punkt erreicht wird bei nur 25.000 km in Frankreich, wo das Stromnetz überwiegend mit Kernkraft betrieben wird, gegenüber 153.000 km in China, wo Kohle noch die Stromerzeugung dominiert. Das ist ein etwa sechsfacher Unterschied darin, wie lange dieselbe Technologie braucht, um zur kohlenstoffärmeren Wahl zu werden – allein als Funktion des Strommix.
Die CO₂-Emissionen bei der Batterieproduktion in China liegen 60 bis 85 % höher als bei vergleichbarer Produktion in Europa oder den USA, und die Einfuhr eines in China gebauten E-Autos statt einer lokalen Fertigung kann die Break-even-Distanz um 60 bis 80 % vergrößern.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: BloombergNEF Lifecycle Emissions, Statista, IEA, ABHA Foundation.
| Das chinesische Kohlenstoff-Paradoxon China ist gleichzeitig der günstigste Ort der Welt, um ein E-Auto zu bauen, und der Ort mit dem höchsten CO2-Ausstoß, um eines zu bauen. Während das Stromnetz dort dekarbonisiert, wird sich diese Lücke verringern, aber die eigene Modellierung von BloombergNEF zeigt, dass sie sich noch nicht geschlossen hat und sich in diesem Jahrzehnt selbst unter den optimistischeren Szenarien der Analyse nicht vollständig schließen wird. |
|---|
EV-Handel, Zölle und Reshoring
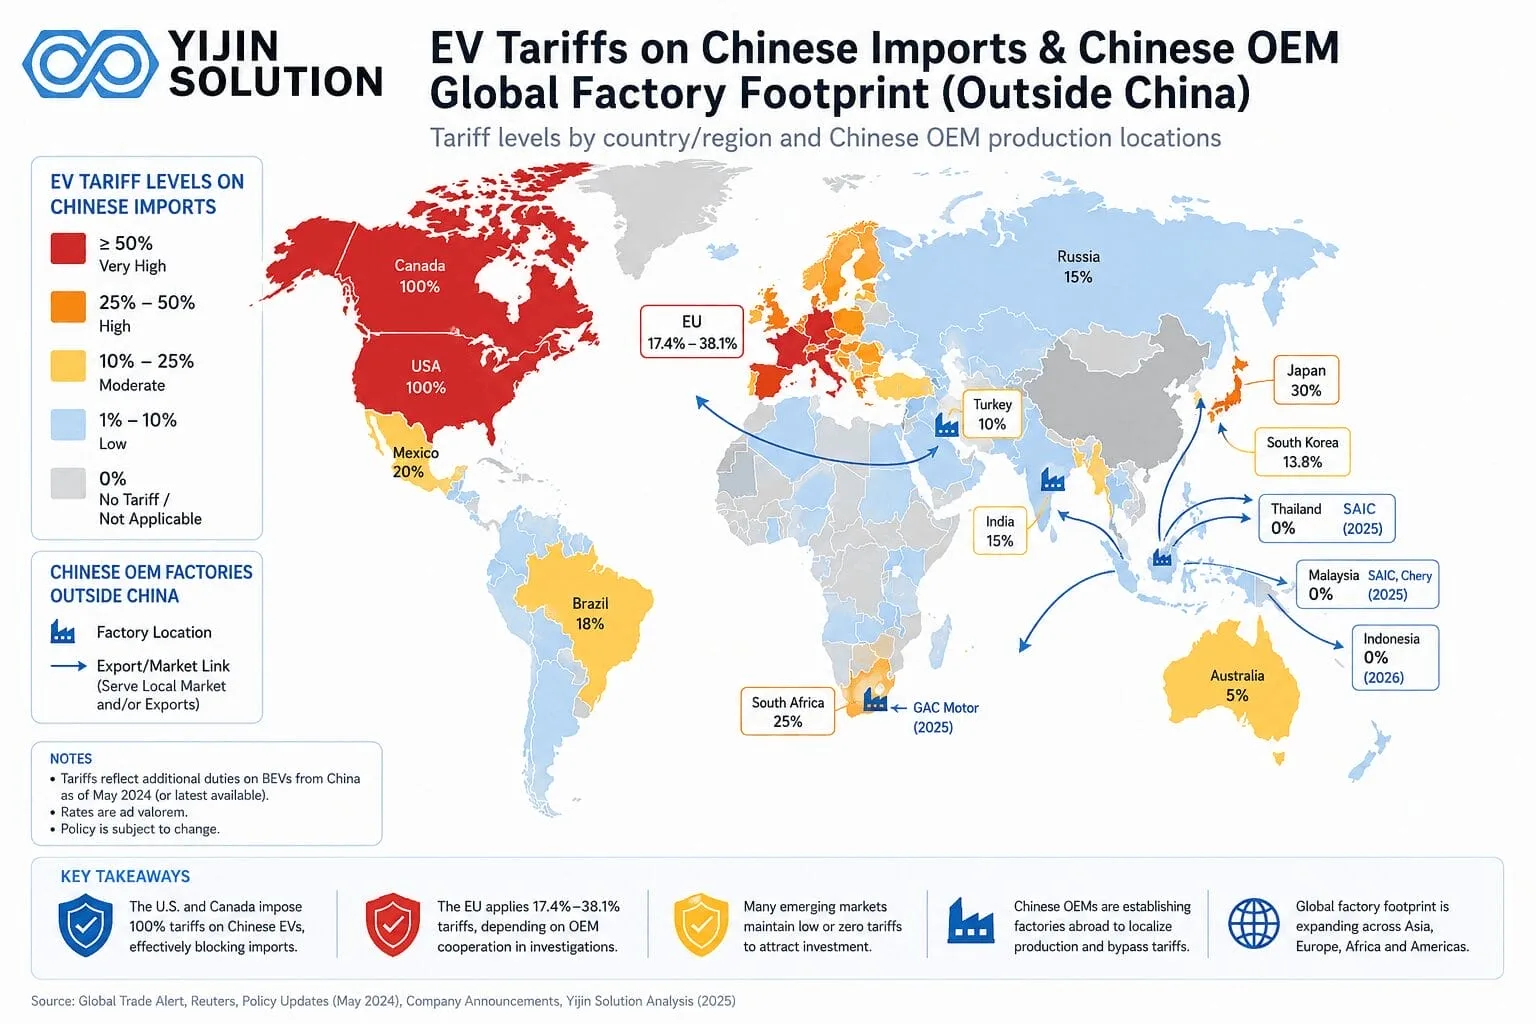
Stand April 2026 sehen sich in China gebaute E-Autos, die in die USA eingeführt werden, mit einem kumulierten effektiven Satz von rund 110 bis 112,5 % konfrontiert. Dabei handelt es sich um einen Section-301-Zoll von 100 %, kombiniert mit einem Section-122-Zuschlag von 10 % und dem regulären MFN-Pkw-Zoll von 2,5 %.
Das ist deutlich niedriger als die rund 245 %, die während der Zolleskalation 2025 kurzzeitig drohten und die laut mehreren Quellen nie flächendeckend angewandt wurden. Es lohnt sich, das zu erwähnen, da die höhere Zahl noch immer häufig kursiert. So oder so bleibt der US-Markt mit knapp über 110 % für chinesische EV-Importe praktisch geschlossen.
Europa hat einen völlig anderen Weg eingeschlagen. Die Ausgleichszölle der Europäischen Kommission vom Oktober 2024 variieren je nach bewertetem Subventionsniveau eines Herstellers, statt einen Pauschalsatz anzuwenden. Entgegen vielen Erwartungen ergab eine sorgfältige Preisstudie nach der Einführung, dass die Preise chinesischer E-Autos für EU-Verbraucher nach Inkrafttreten der Zölle überwiegend sanken statt stiegen – ein deutlicher Kontrast dazu, wie US-Zölle 2018 bis 2019 an die Verbraucherpreise weitergegeben wurden. Chinesische Hersteller scheinen einen Großteil des Zolls absorbiert zu haben, um Marktanteile zu verteidigen, statt ihn weiterzugeben.
Nichts davon hat die zugrunde liegende Produktionskarte bisher umgekehrt. Die chinesischen Exporte verdoppelten sich im Jahr 2025 auf mehr als 2,5 Millionen Fahrzeuge, unabhängig vom Zollumfeld, und chinesische OEMs umgehen Handelsbarrieren durch lokale Produktion: BYD lieferte Ende 2025 Produktionsausrüstung an ein neues Werk in Ungarn, wo Anfang 2026 die Testproduktion erwartet wird, und ähnliche Schritte laufen in der Türkei, Brasilien, Thailand und Indonesien.
Die Verwendung dieses Bildes ist mit einem Verweis/Backlink auf diese Seite gestattet
Quellen: IEA GEVO 2026, CEPA, Contrary Research, ICCT, EDF und CNBC.
EV-Marktgröße und Prognosen
Die genannten Marktvolumina schwanken enorm, je nachdem, was die einzelnen Marktforschungsunternehmen als “EV” zählen, und diese Spannbreite sollte man verstehen, statt einfach die Zahl zu wählen, die am besten klingt. Precedence Research beziffert den globalen EV-Markt für 2025 auf 988,70 Milliarden US-Dollar, mit einem Anstieg auf 2.763,17 Milliarden US-Dollar bis 2035. Enger gefasste Abgrenzungen, die nur reine batterieelektrische Plug-in-Fahrzeuge zählen, ergeben über denselben Zeitraum deutlich kleinere Zahlen.
Die 2035-Prognosen der großen Marktforscher reichen von rund 1,2 Billionen US-Dollar bis 2,8 Billionen US-Dollar, und diese Spanne ist fast ausschließlich eine Frage der Abgrenzung (nur BEV versus alle NEV versus inklusive Hybride) und keine echte Uneinigkeit über die Richtung.
Neue Batterietechnologien
Eine Handvoll Chemien der nächsten Generation könnte diese Wachstumskurven zurücksetzen, doch Kosten und Hochskalierung der Fertigung bleiben die entscheidende Einschränkung, nicht die zugrunde liegende Chemie. Feststoffbatterien kosten derzeit bei gleicher Kapazität 5- bis 10-mal mehr als herkömmliche Lithium-Ionen-Batterien, und Toyota strebt einen Marktstart für sein erstes Feststoff-EV im Jahr 2027 an, mit rund 1.200 km Reichweite und vollständiger Ladung in etwa 10 Minuten, falls der Zeitplan hält.
CATL und BYD verfolgen ähnliche Zeitpläne im Inland. Natrium-Ionen-Batterien sind kommerziell weiter fortgeschritten und benötigen überhaupt kein Lithium, was sie als kostengünstigere Option für Einstiegssegmente positioniert, statt als reichweitenführende Technologie.
Wohin die EV-Fertigung führt
Absatzprognosen konvergieren stärker als Umsatzprognosen, was an sich eine nützliche Plausibilitätsprüfung beim Abgleich verschiedener Quellen ist. Das Stated-Policies-Szenario der IEA, ihr Basisszenario mit den angekündigten politischen Maßnahmen, veranschaulicht den globalen EV-Bestand (ohne Zwei- und Dreiräder) mit rund 245 Millionen bis 2030, was bedeutet, dass fast eines von sechs leichten Nutzfahrzeugen auf der Straße elektrisch wäre.
Das konservativere Szenario „Current Policies“, das im neuesten Ausblick 2026 eingeführt wurde, prognostiziert weiterhin globaler EV-Bestand von über 450 Millionen bis 2035, mehr als das Fünffache der Flottengröße Ende 2025, selbst ohne neue politische Förderung über das bereits Angekündigte hinaus. Die Richtung steht in keinem glaubwürdigen Szenario wirklich infrage; die Uneinigkeit betrifft ausschließlich das Tempo.
Was die Zahlen bedeuten
Drei Stränge lösen die meiste Spannung auf, die sich durch diesen Artikel zieht. Dies ist eine Analyse, keine Zusammenfassung der einzelnen oben genannten Zahlen.
- Konzentration und Diversifizierung treffen beide gleichzeitig zu. Chinas Fertigungsvorsprung wuchs genau in den Jahren, in denen der Westen Rekordsummen ausgab, um mitzuhalten.
Das ist eher ein Zeitproblem. Der Bau von Fabriken dauert drei bis fünf Jahre; China hat einen Vorsprung von fünfzehn Jahren und den weltweit größten Binnenmarkt, um die Kosten zu amortisieren.
Die Diversifizierung nach Mexiko, Südostasien und Osteuropa ist real und beschleunigt sich, doch sie läuft auf einer Zeitskala von einem Jahrzehnt. Die US-Produktionsanteile in diesem Artikel sind der klarste Beleg dafür, dass Geld allein diesen Zeitrahmen nicht verkürzt.
- Preisparität ist ein Ort, keine globale Tatsache. Die Kostenparität von Batterien mit Verbrennungsfahrzeugen ist in China Realität, bei 84 $/kWh und 585 $ Arbeitskosten pro Fahrzeug. Auf derselben Listenpreisbasis ist sie in Nordamerika oder Europa nicht Realität, wo Batterien 44 bis 56 % teurer sind und die Arbeitskosten je nach Vergleichsgruppe 1,5- bis fast 4-mal höher liegen.
“EVs haben Parität mit Verbrennungsfahrzeugen erreicht” gilt in Shenzhen. Es gilt nicht in Detroit oder Stuttgart. Jede Politik- oder Investitionsentscheidung, die auf der Annahme globaler Parität beruht, baut auf einer Tatsache auf, die nur in einem Land gilt.
- Innovationen in Fertigungsprozessen überholen die Politik. Gigacasting, die Konsolidierung mehrachsiger CNC-Bearbeitung und Veränderungen in der Batteriechemie reduzieren die Anzahl der Komponenten und Prozessschritte pro Fahrzeug schneller, als es die Industriepolitik einer einzelnen Regierung verändert, wo diese Fahrzeuge gebaut werden.
Diese Verdichtung verschiebt den Wert hin zu Präzisionspartnern, die Mehrachsenbearbeitung, Hochdruck-Druckguss und automatisierte Qualitätskontrolle beherrschen – eine Frage der Fähigkeiten, zunehmend, statt eine reine Frage der Geografie, unabhängig davon, wo die Zollmauern letztlich verlaufen.
Beschaffung von Präzisionsteilen für die EV-Produktion?
Die EV-Fertigung zieht die Präzisionslieferkette zu engeren Toleranzen und konsolidierten Mehr-Achs-Teilen, und die Lieferanten, die diese Vorgaben in Serie halten können, werden von diesem Wandel belohnt. Yijin Solution bearbeitet und druckgießt Präzisions-EV-Komponenten, von Antriebsstranggehäusen und Batteriegehäusen bis zu Strukturgussteilen, in seinem Werk in Shenzhen im Kerncluster der chinesischen EV-Industrie. Wenn Sie Präzisions-EV-Komponenten beziehen, senden Sie Ihre Zeichnungen für eine kostenlose DFM-Analyse und Angebot.
FAQ zu EV-Fertigungsstatistiken
Welches Land produziert die meisten EVs?
China, mit großem Abstand. Das Land baute 2025 16 Millionen Elektroautos, fast 75 % der weltweiten Produktion, und lieferte im selben Jahr mehr als 80 % der Batteriezellen weltweit.
Wer ist der größte EV-Hersteller der Welt?
BYD hat Tesla 2025 überholt und 2.254.714 batterieelektrische Fahrzeuge verkauft, gegenüber 1.636.129 von Tesla. Rechnet man Plug-in-Hybride hinzu, erreichte BYD im Jahr 2025 einen Gesamtabsatz von 4.550.036 NEV.
Wie viele EVs wurden 2025 weltweit hergestellt?
Fast 22 Millionen Elektroautos, ein Plus von mehr als 25 % gegenüber 2024, laut IEA. Die Verkaufszahlen, eine andere Kennzahl, lagen mit knapp über 20 Millionen etwas niedriger.
Wer ist der größte Hersteller von EV-Batterien?
CATL mit einem globalen Marktanteil von 39,2 % und 464,7 GWh installierter Leistung im Jahr 2025. Zusammen mit BYD kontrollieren die beiden chinesischen Unternehmen 55,6 % des Weltmarkts.
Wie stark sind die Preise für EV-Batterien gefallen?
Die Packpreise erreichten 2025 mit 108 $/kWh einen Rekordtiefstand, 93 % unter dem Niveau von 2010, so BloombergNEF. Chinas eigener Durchschnitt liegt mit 84 $/kWh noch niedriger.
Sind chinesische E-Autos günstiger in der Herstellung?
Ja, erheblich. Die chinesischen Arbeitskosten pro Fahrzeug liegen im Durchschnitt bei 585 $ gegenüber 2.232 $ bei europäischen Premium-OEMs, und chinesische LFP-Batteriepakete kosten rund 64 EUR/kWh gegenüber 82 EUR/kWh für NMC-Pakete, die anderswo hergestellt werden – ein kombinierter Vorteil, den McKinsey auf 2.000 bis 4.000 EUR pro Fahrzeug schätzt.
Schließt die USA bei der EV-Fertigung zu China auf?
Nach aktuellen Zahlen nicht. Trotz 197,6 Mrd. USD angekündigter US-Investitionen sank der US-Anteil an der globalen EV-Produktion zwischen 2024 und 2025 von 7 % auf 5 %. Investitionsankündigungen und Marktanteil entwickeln sich in entgegengesetzte Richtungen.
Was ist Gigacasting und warum ist es wichtig?
Gigacasting ist großformatiges Aluminium-Druckgießen, bei dem ganze Strukturbaugruppen eines Fahrzeugs in einem Stück geformt werden und dutzende gestanzte und geschweißte Teile ersetzen. Es wird von Tesla, BYD, Toyota und einer wachsenden Zahl weiterer Hersteller eingesetzt, und Roots Analysis prognostiziert ein Marktvolumen von 7,04 Mrd. USD bis 2035, wobei die Marktschätzungen je nach Umfang und Anbieter stark variieren.
Wie hoch sind die aktuellen US-Zölle auf chinesische EVs?
Stand April 2026 etwa 110 bis 112,5 % kumuliert, kombiniert aus einem 100%igen Section-301-Zoll plus einem 10%igen Section-122-Zuschlag und den Standard-MFN-Zöllen. Die Zollniveaus ändern sich häufig, daher spiegelt dies den Stand von April 2026 wider.
Zurück zum Anfang: Statistiken zur E-Auto-Fertigung